Freistellungsauftrag: so verteilst du den Sparerpauschbetrag richtig
Mit Rechenbeispiel für mehrere Banken und Depots
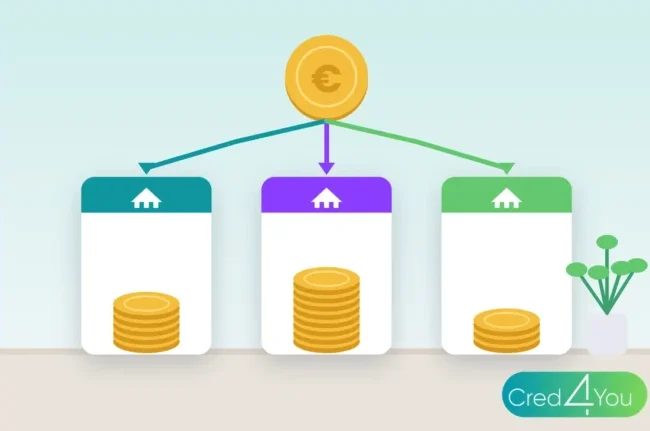
Mit einem Freistellungsauftrag sagst du deiner Bank, dass sie auf deine Kapitalerträge bis zu einem bestimmten Betrag keine Steuer abziehen soll.
Insgesamt darfst du über alle Banken hinweg bis zu 1.000 Euro im Jahr freistellen, als Ehepaar oder eingetragene Lebenspartnerschaft mit gemeinsamer Veranlagung bis zu 2.000 Euro.
Das ist der Sparerpauschbetrag.
Die eigentliche Frage ist selten, ob du einen Freistellungsauftrag brauchst, sondern wie du ihn aufteilst, wenn du Geld bei mehreren Banken hast.
Eine schlechte Aufteilung kostet dich nicht unbedingt Geld, aber Liquidität und Arbeit bei der Steuererklärung. Hier rechnen wir die Verteilung an einem Beispiel durch.
Was ohne Freistellungsauftrag passiert
Ohne Auftrag behält deine Bank auf Zinsen, Dividenden, Fondsausschüttungen, realisierte Kursgewinne und die Vorabpauschale bei thesaurierenden ETFs automatisch die Abgeltungsteuer ein: 25 Prozent plus 5,5 Prozent Solidaritätszuschlag darauf, zusammen 26,375 Prozent. Wenn du kirchensteuerpflichtig bist, kommt die Kirchensteuer hinzu.
Beispiel: Bekommst du 250 Euro Zinsen und hast keinen Freistellungsauftrag erteilt, überweist die Bank davon rund 66 Euro direkt ans Finanzamt.
Das Geld ist nicht endgültig verloren, denn du kannst es über die Steuererklärung zurückholen.
Bis dahin fehlt es dir aber, und du musst die Anlage KAP ausfüllen, obwohl das sonst oft nicht nötig wäre.
Die 1.000 Euro gelten für alle Banken zusammen
Der häufigste Denkfehler: Der Betrag gilt nicht pro Bank. Du kannst ihn beliebig aufteilen, zum Beispiel 600 Euro bei der einen und 400 Euro bei der anderen Bank.
Die Summe aller Aufträge darf aber den Sparerpauschbetrag nicht übersteigen.
Die Banken melden die tatsächlich freigestellten Beträge an das Bundeszentralamt für Steuern.
Auffällig wird es, wenn die Summe deiner Aufträge über dem erlaubten Betrag liegt. Für jeden Auftrag braucht die Bank außerdem deine Steuer-Identifikationsnummer; ohne sie ist der Auftrag nicht wirksam.
So teilst du den Betrag auf: ein Rechenbeispiel
Die Grundregel lautet: Verteile den Freibetrag dorthin, wo voraussichtlich Erträge anfallen, und zwar ungefähr in der Höhe, in der sie anfallen.
Beispiel mit angenommenen Zinssätzen: Eine Person hat Geld bei drei Instituten.
| Konto | Anlage | Erwarteter Ertrag im Jahr |
|---|---|---|
| Tagesgeld bei Bank A | 10.000 Euro zu 2,5 Prozent | etwa 250 Euro |
| Festgeld bei Bank B | 5.000 Euro zu 2 Prozent | etwa 100 Euro |
| ETF-Depot bei Broker C | Sparplan, Ausschüttungen und Vorabpauschale | schwer genau planbar |
Eine sinnvolle Aufteilung wäre:
- Bank A: 300 Euro. Etwas mehr als erwartet, weil sich Tagesgeldzinsen während des Jahres ändern können.
- Bank B: 100 Euro. Beim Festgeld steht der Zins fest, ein Puffer ist kaum nötig.
- Broker C: 600 Euro. Der Rest geht dorthin, wo die Erträge am schwersten vorherzusagen sind.
So bleibt kein Freibetrag ungenutzt bei einer Bank liegen, die gar keine Erträge auszahlt, während bei einer anderen Steuer abgezogen wird.
Drei Faustregeln für die Aufteilung
- Feste Erträge knapp planen. Festgeld und Anleihen mit festem Zins kannst du fast genau berechnen.
- Schwankende Erträge großzügiger planen. Tagesgeld, Dividenden und Fonds können mehr abwerfen als gedacht.
- Konten ohne Erträge leer lassen. Ein Girokonto ohne Zinsen braucht keinen Freistellungsauftrag.
Wann du die Aufteilung ändern solltest
Du kannst deine Freistellungsaufträge im laufenden Jahr anpassen.
Herabsetzen geht allerdings nur bis zu dem Betrag, der in diesem Jahr bei der jeweiligen Bank schon verbraucht wurde.
Rückwirkend für abgeschlossene Jahre ist keine Änderung möglich.
Überprüfe die Aufteilung vor allem in diesen Situationen:
- Zum Jahreswechsel: Anfang Januar wird bei thesaurierenden ETFs die Vorabpauschale für das Vorjahr fällig. Sie zählt steuerlich bereits zum neuen Jahr und wird mit dem Freibetrag verrechnet, den du beim Broker für dieses Jahr hinterlegt hast. Plane sie deshalb im Auftrag für das neue Jahr mit ein.
- Bei neuen Konten oder Depots: Ein neues Tagesgeldkonto mit Lockzins braucht einen eigenen Auftrag.
- Wenn sich Zinsen deutlich ändern: Steigen oder fallen die Tagesgeldzinsen spürbar, verschieben sich deine erwarteten Erträge.
- Bei einem Kontowechsel: Ein Auftrag bei einem gekündigten Konto blockiert Freibetrag, den du anderswo brauchen könntest.
Viele Banken zeigen im Onlinebanking an, wie viel deines Freistellungsauftrags im laufenden Jahr bereits genutzt wurde.
Ein Blick im Herbst reicht oft, um rechtzeitig umzuschichten.
Stolperfallen, die oft übersehen werden
- Das Depot vergessen: Viele denken beim Freistellungsauftrag nur an Zinsen und übersehen, dass auch Dividenden, Ausschüttungen und die Vorabpauschale darunter fallen.
- Ein altes Enddatum: Wer früher einen befristeten Auftrag gestellt hat, merkt oft nicht, dass er abgelaufen ist. Ab dann zieht die Bank wieder Steuer ab.
- Aufträge bei aufgelösten Konten: Prüfe, ob bei einer Bank, die du nicht mehr nutzt, noch ein Auftrag hinterlegt ist, und setze ihn auf null.
- Prämien für Neukunden: Ein Willkommensbonus ist nicht automatisch ein Kapitalertrag. Wie er steuerlich behandelt wird, hängt von der Ausgestaltung ab; plane ihn nicht pauschal in deinen Freibetrag ein.
Paare und Kinder
Ehepaare und eingetragene Lebenspartner
Bei gemeinsamer Veranlagung stehen euch zusammen 2.000 Euro zu. Für ein Gemeinschaftskonto ist ein gemeinsamer Freistellungsauftrag nötig.
Ein gemeinsamer Auftrag kann auch für Einzelkonten gelten; dann kann der eine Partner den Freibetrag nutzen, den der andere nicht braucht.
Unverheiratete Paare haben jeweils einen eigenen Sparerpauschbetrag von 1.000 Euro. Ein gemeinsamer Freistellungsauftrag ist für sie nicht möglich.
Kinder
Auch Kinder haben einen eigenen Sparerpauschbetrag. Für ein Konto auf den Namen des Kindes stellen in der Regel die Eltern den Freistellungsauftrag mit der Steuer-ID des Kindes.
Das lohnt sich zum Beispiel beim Juniordepot, wo über die Jahre Erträge anfallen können.
Wenn deine Erträge den Freibetrag übersteigen
Liegen deine Kapitalerträge über dem Sparerpauschbetrag, zieht die Bank auf den Rest die Abgeltungsteuer ab.
Für die meisten Anleger ist die Sache damit erledigt, weil die Steuer abgegolten ist.
Ist dein persönlicher Einkommensteuersatz niedriger als 25 Prozent, kann sich die Günstigerprüfung lohnen.
Dabei vergleicht das Finanzamt in der Steuererklärung die Abgeltungsteuer mit deinem individuellen Steuersatz und berechnet den günstigeren Betrag. Dafür musst du die Anlage KAP abgeben.
Wenig Einkommen: die NV-Bescheinigung
Wenn dein gesamtes zu versteuerndes Einkommen voraussichtlich unter dem Grundfreibetrag liegt, etwa als Student, Auszubildende oder Rentner mit kleiner Rente, kannst du beim Finanzamt eine Nichtveranlagungsbescheinigung beantragen.
Mit ihr zieht die Bank auch über den Sparerpauschbetrag hinaus keine Steuer ab.
Die Bescheinigung gilt in der Regel bis zu drei Jahre. Du musst sie selbst bei deiner Bank einreichen, und du musst das Finanzamt informieren, wenn sich dein Einkommen deutlich ändert.
Prüfe jetzt deine Aufträge
Liste auf, bei welchen Banken du Zinsen oder Erträge bekommst, und schau im Onlinebanking nach, welche Freistellungsaufträge dort aktuell hinterlegt sind.
Achte auf zwei Dinge: dass die Summe nicht über deinem Sparerpauschbetrag liegt und dass kein Auftrag mit einem alten Enddatum abgelaufen ist.
Hat eine Bank im laufenden Jahr schon Steuer einbehalten, obwohl du Freibetrag übrig hattest, notiere dir das für die Anlage KAP in der nächsten Steuererklärung.